2026年8月現在、俺の資産は約1,800万円。
正直な話、36歳独身が持っている資産としては必要十分だと思う。
ここまで増えれば安心できると思っていた。ところが実際は、資産が増えるほど「減ったらどうしよう」と考える時間も増えた。俺の資産残高は増えたが、安心残高には一円も入金されていない。
この記事では、資産1,800万円を持つ36歳独身会社員が、何を怖いと思っているのかを正直に書いていく。
結論|1,800万円は安心できる金額ではなく、考える時間を増やせる金額
最初に言っておくけど、俺は資産1,800万円は決して少ない金額ではないと思っている。
仕事を辞めても、明日からすぐに生活できなくなるわけではない。急な出費にも、ある程度は対応できる。資産がほとんどなかった頃より、選択肢は確実に増えた。
食べたいものはすぐに食べられるし、これ欲しいな、と思ったらすぐに注文をすることもできる。100万円単位の買い物だってできると言えばできる。
ただし、一生働かなくていい金額でもない。
俺の生活費は、食費や日用品を含めて月約17万円。単純計算では年間204万円になる。もちろん税金などは無視した金額だから、厳密にはもっとお金はかかっている。
単純に1,800万円を204万円で割ると約8.8年分。しかし、1,800万円のすべてを現金で持っているわけではない。
1,800万円は俺を一生守ってくれる金額ではなく、働き方や生活を考え直す時間を増やしてくれる金額だと思っている。
資産1,800万円のうち、現金は200万円しかない
くどいようだけど、現金200万円は少ない額ではない。それでも1,800万円と比較するとどうしても不安になる金額だ。
現在の資産内訳を大きく分けると、次のようになる。
| 資産 | 金額 |
|---|---|
| 株式・投資信託など | 約1,600万円 |
| 現金 | 約200万円 |
| 合計 | 約1,800万円 |
くどいようだけど、現金200万円は少ない額ではない。それでも1,800万円と比較してすぐに使えるお金が200万円というのは、どうしても不安になる金額だ。
残りの約1,600万円は、国内株式、米国株式、投資信託などで運用している。つまり、今日の1,800万円が、来月も同じ金額とは限らない。
増えるかもしれないし、減るかもしれない。投資をやっている人の中には投資=ギャンブルを否定する人がいるが、俺はそれを聞くたびにこう思う。
いや、投資はギャンブルだろ。
俺が「投資はギャンブル」と思う理由
もちろん、株式投資と競馬や宝くじがまったく同じだとは思っていない。株式を買うことは企業の一部を保有することであり、企業が利益を出せば、株価の上昇や配当という形で還元される。
企業の事業に対してお金をベットするので、将来性がある企業に投資をすることで、企業の価値が上がる→株価が上がる→保有している株の価値が上がる→資産額が上がる、という理屈だ。
長期・積立・分散によって、値動きのリスクを抑える考え方もある。それでも、元本が保証されるわけではない。
未来の株価も、企業の業績も、為替も俺には分からない。自分で調べて勝つ確率を上げることはできても、結果を確定させることはできない。
だから俺にとって投資は、何も考えずに賭けるギャンブルではないが、不確実な未来へお金を置くという意味ではギャンブルと同じだと思っている。
-
-
【36歳会社員】5年で資産150万円→1,800万円|年間300万円を投資できた理由
続きを見る
怖いこと1|株価が下がれば、数百万円は簡単に消える
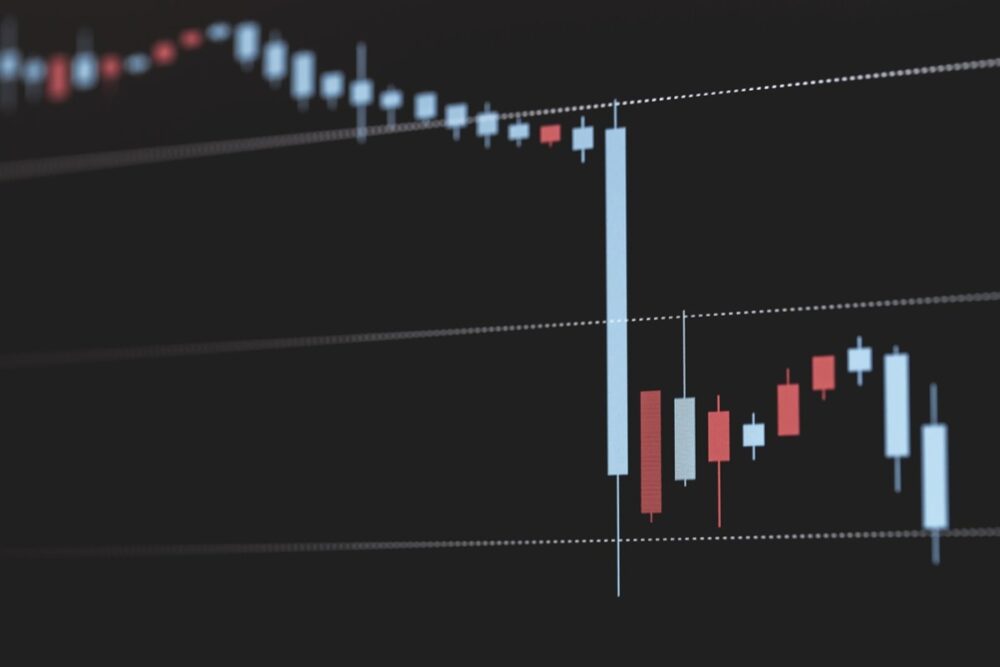
2024年8月、株価が大きく下がったとき、俺の含み益は3日間で約200万円減った。
200万円といえば、現在の生活費なら単純計算で約1年分に近い。それが、働いて使ったわけでもないのに、画面上から消えた。
もちろん、売却しなければ損失が確定するわけではないし、実際にその後は株価が戻ったので含み損は無くなった。
それでも、証券口座に表示される金額が減っていくのをリアルタイムで見ると冷静ではいられない。「長期投資だから大丈夫」と頭では分かっていても、心は長期投資の研修を受けていない。
仮に、運用している1,600万円が30%下落した場合、単純計算では約480万円減る。現金200万円を加えても、総資産は約1,320万円になる。
これは将来予測ではなく、値下がりの影響を見るための試算だと頭ではわかっている。それでも、1,800万円という数字には約480万円減る可能性も含まれていると考えると、安心はできない。
暴落で怖いのは、減った金額より自分の判断
株価が下がったときに選べる行動は、売る、買う、何もしないの三つである。問題は、どれが正解かをその瞬間には判断できない。
売れば、その直後に株価が戻るかもしれない。追加購入すれば、さらに下がるかもしれない。何もしなければ、下落を眺め続けることになる。
2024年はその後に株価が戻った。しかし、次の暴落でも同じように戻る保証はない。一度助かった経験が、次の判断を正しくするとも限らない。
資産が減ることも怖いが、焦って自分から損失を広げることのほうが怖い。暴落する前に、生活を守る現金と追加購入に使う現金を分けておく必要があると思っている。
怖いこと2|現金200万円では、生活費1年分に少し足りない
俺の毎月の生活費は約17万円。1年分なら約204万円になる。
現金200万円は、ほぼ1年分の生活防衛資金としては、わずかに届かない。実際に会社を辞めれば、税金や社会保険料の負担も変わるため、単純に12か月暮らせるとも言い切れない。
株式や投資信託を売れば現金は増やせる。ただ、仕事を失った時期と株価の暴落が重なれば、安いところで資産を売る可能性だってある。
将来の株価は分からない。これが俺が投資=ギャンブルだと思っている理由だ。
俺は現金200万円を残す方針にしている。このうち100万円は株価下落時の追加購入資金としても考えているが、生活を守る現金と株を買う現金が同じ財布に入っているのは、少し危ない気もする。
暴落が来て、俺の防衛資金なくなったら、安くなった株の売却、という最悪のケースだって想定しておかなくてはならない。人は焦ったときに正常な思考ではいられない。
退職を考えるなら、現金200万円では心細い
今は会社員として毎月給料が入るため、生活防衛資金が200万円でも生活を続けられる。しかし、40歳で会社を辞めるなら条件が変わる。
俺は退職時に現金500万円を確保したいと考えている。月17万円で単純計算すれば約29か月分。税金や社会保険料を考えなければ2年以上になる。
退職直後に株価が暴落しても、すぐに株を売らずに済む期間を作りたい。総資産5,000万円という目標だけでなく、そのうちいくらを現金で持つかも重要になる。
怖いこと3|物価が上がれば、同じ1,800万円で買えるものは減る
現金を持っていれば株価下落の影響は受けない。しかし、現金だけなら安心というわけでもない。
総務省統計局が公表した2026年7月の全国消費者物価指数は、総合指数が前年同月比1.9%も上昇している。最近の物価高騰やばすぎ。
参考記事:https://www.stat.go.jp/data/cpi/sokuhou/tsuki/index-z.html?utm_source=chatgpt.com
今後も同じペースで物価が上がるとは限らないが、少なくとも現在の1万円と将来の1万円で、同じ量の物やサービスを買える保証はない。
1.9%を現在の生活費へ当てはめると、年間約4万円増える
月17万円の生活費が単純に1.9%増えたと仮定すると、月約17万3,230円になる。増加額は月約3,230円、年間では約3万8,760円である。
消費者物価指数は世帯全体の平均的な値動きを示すため、俺の生活費が実際に同じ割合で増えるという意味ではない。それでも、毎年数万円ずつ必要なお金が増えれば、資産から暮らせる期間は少しずつ短くなる。
一度の約4万円なら対応できる。しかし、物価が上がった状態は翌年にも残る。資産額だけを固定して考えても、必要な生活費のほうが動いてしまう。
家賃、食費、電気代、医療費。生活に必要な金額が増えれば、資産1,800万円で暮らせる期間は短くなる。
株を持てば値下がりが怖い。現金を持てば物価上昇が怖い。
お金の知識がなかった頃は、こんなことまで考えなかった。知らなければ不安にならないが、知らないままでも問題は消えない。面倒な世界の仕組みに気づいてしまった。
怖いこと4|独身は自由だが、家計を支える安定収入は一人分しかない
俺は独身なので、家族を養う費用はかからない。生活費を下げたいと思えば、自分の判断だけで調整できる。
その一方で、家計を支える安定した給料も一人分である。
年収は約550万円。仕事に大きな不満はない。
それでも、病気やケガで働けなくなる可能性、会社の状況が変わる可能性、自分のやる気がなくなる可能性はある。
今年の配当金は約40万円になる見込みだが、年間生活費約204万円の2割ほどにしかならない。日本株の調子が良く、幸いにして増配銘柄の方が多いが、将来的には減配の可能性もあるため、今のところ給料の代わりにはならない。
配当金を月額へ直すと、生活費との差が見える
年間配当40万円を12か月で割ると、月平均は約3万3,000円になる。生活費17万円との差は、毎月約13万7,000円である。
配当だけで生活できないことは分かっている。それでも、年40万円という数字より、月3万3,000円と考えたほうが給料との差を実感する。
退職後は月10万円の配当収入を一つの目標にしている。年間では120万円なので、現在の見込み額40万円からはあと80万円必要になる。
夫婦なら必ず安心という話ではない。ただ、俺の場合は自分の給料が止まれば、家計を支える主な収入がなくなる。
自由と孤独は、表裏一体。
怖いこと5|お金を使うと、将来の資産を失った気がする
資産が増えてからは、大きな買い物をしにくくなった。
服が欲しくても「同じ金額で株を買える」と考える。旅行へ行こうとしても、「10万円あれば配当利回り3.5%の株から年間3,500円の配当を受け取れる」と計算してしまう。頭の中で旅行と株の比較が始まる。
旅行へ行って「行かなければよかった」と思った経験はほとんどない。体験にお金を使ったほうがいいと、自分でも分かっている。
しかし、お金を使えば資産5,000万円から遠ざかる。
不安を減らすために資産を増やしているのに、資産を増やすために今の楽しみを減らしている。これでは将来の俺を助けるために、現在の俺がずっと留守番をしているようなものだ。
-
-
【減らない不安】株で資産が増えると金銭感覚は変わる?俺の場合は不安が増えた
続きを見る
だから、俺はキャンプを始めたのかもしれない。
将来的には山奥で生活をしたいから、自然が多い環境に慣れていくために。そう考えるとキャンプも将来の投資になるのかもしれない。...理屈が無理やりすぎるか。
-
-
【キャンプ初心者】テントだけで川井キャンプ場へ|枝味のマシュマロと穴の開いたパンツ
続きを見る
いくらあれば安心かではなく、何が起きたら困るかを考える
資産1,800万円でも安心できないなら、3,000万円や5,000万円になれば安心できるのか。
正直、分からない。
金額だけを追いかければ、次は「1億円あれば」と考える可能性がある。不安には上限がないので、資産額だけで完全に不安を消そうとするのは、多分無理だろう。
今後は、漠然と「お金が足りない」と考えるのではなく、次の数字を分けて確認したい。
- 毎月の生活費はいくらか
- 現金だけで何か月暮らせるか
- 株価が30%下がったら資産はいくらになるか
- 会社を辞めるために、本当に必要な金額はいくらか
- 今の生活を楽しむために、いくら使うか
この数字が分かれば、対策できる不安と、考えても答えが出ない不安を分けられる。
俺の場合、まずは現金200万円を維持しながら、毎月の積立投資とボーナスからの入金を続ける。40歳で5,000万円に届かなければ、退職時期を延ばす。
同時に、旅行などの体験へ使う金額も決める必要がある。ここはまだ決められていない。資産運用のルールは増えたのに、人生を楽しむための予算は未設定である。
同じ「安心」でも、必要な金額は目的によって違う
安心を一つの金額で考えるから、いくら増えても足りなく感じるのかもしれない。目的ごとに分けると、現在地は次のようになる。
| 目的 | 目安 | 現在 |
| 月10万円の配当 | 年間120万円 | 年間約40万円 |
| 退職後に備える現金 | 500万円 | 約200万円 |
| 40歳での総資産目標 | 5,000万円 | 約1,800万円 |
生活費1年分という短期の安心には近づいている。一方で、退職後の配当や現金、総資産という長期の安心はまだ遠い。
全部を「安心できる資産額」という一つの言葉にまとめると、達成できている部分まで見えなくなる。俺に必要なのは、安心を一つ買うことではなく、用途ごとに小さく積み上げることなのかもしれない。
40歳で資産5,000万円という目標までは遠い

俺は40歳までに資産5,000万円を作り、会社を辞めたいと考えている。
現在36歳で資産1,800万円なので、目標まではあと3,200万円ある。1,800万円だけを見れば大きな金額だが、5,000万円を基準にすると、まだ36%でしかない。
目標があるから頑張れる。一方で、目標が大きいほど、今ある資産を「まだ足りない」と感じやすくなる。
資産5,000万円の達成には、株価の上昇の希望的要素が大きすぎる。
年200万円を入金しても、4年間では800万円
仮に今後4年間、毎年200万円を投資や貯金へ回せたとしても、入金できるのは合計800万円である。
現在の1,800万円へ800万円を足すと2,600万円。運用益、配当、ブログ収入などを無視した単純計算では、まだ2,400万円足りない。
実際の資産額は株価や為替で変わるし、毎年200万円を入金できる保証もない。この試算は将来の資産額を予測するものではない。
それでも、入金だけで届かないことは分かる。だから5,000万円という目標には、株価上昇への期待が大きく含まれている。
株価が大きく下がれば、40歳での退職は延期するかもしれない。それはその時になってみないと分からない。
今は入金力の強化と、節約・投資を続けていく他ない。
-
-
【人生】40歳で会社を辞めたい|資産5,000万円を目指している理由
続きを見る
俺の安心はどこにあるのか?
全財産が100万円のときは、「500万円あれば安心できる」と思っていた。
500万円になったら「1,000万円はないと不安」と思った。
1,000万円になったら「5,000万円で安心が得られるはず」と思った。
…なんだこれ。100%の安心が無いことは頭では分かっているつもりだった。だけど、目標を達成するたびに不安が大きくなる。こんなの脳のバグすぎる。
この矛盾を解消する方法を、俺は今日も探している。答えはまだ見つかりそうにない。
まとめ|資産1,800万円で買えたのは、安心ではなく猶予だった
資産1,800万円あっても、俺は安心できていない。
約1,600万円は値動きする株式資産であり、現金200万円は生活費1年分に少し届かない。
株価下落、物価上昇、独身で家計を支える安定収入が一人分しかないこと。40歳で資産5,000万円という目標も不安を大きくしている。
ただ、1,800万円を貯めた意味がなかったわけではない。
仕事を失っても、すぐに生活が終わるわけではない。働き方を変えるか、会社を辞める時期を延ばすか、考える時間がある。
資産1,800万円で買えたのは、完全な安心ではなく、人生を立て直すための猶予だった。
証券口座に安心という商品は売っていない。だから俺は、お金を増やすだけでなく、何のために使うのかも決めていきたい。