iDeCoには、掛金が所得控除になる税制上のメリットがある。
老後資金を作りながら節税もできる。会社員にとって、ありがたい制度だと思う。
それでも俺は、今のところiDeCoをやらない。
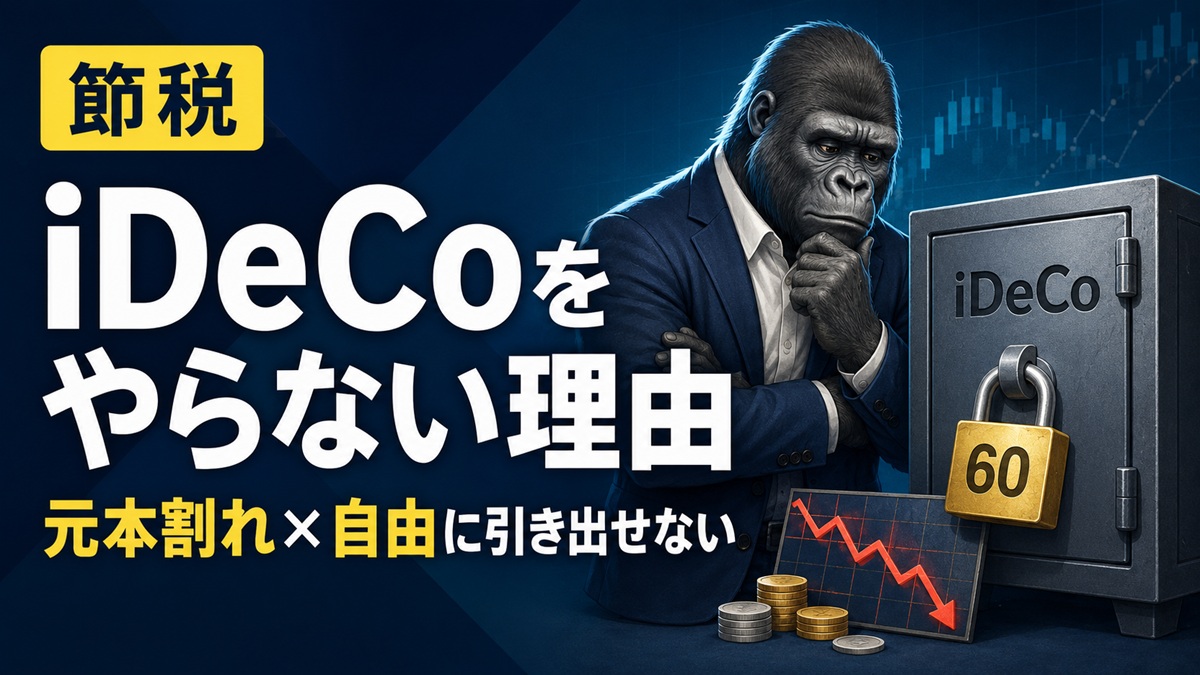
理由は単純で、自分のお金なのに、原則60歳まで自分の意思で引き出せないからだ。
俺は現在36歳。60歳までは、あと24年もある。
この記事では、iDeCoのメリットを理解したうえで、それでも利用しない理由を正直に書いていく。
結論|節税より、60歳まで引き出せない不安が大きい
結論から言えば、俺は節税額より、お金を自由に使えない不安のほうが大きい。
iDeCoで積み立てた資産は、60歳になるまで引き出せない。掛金の拠出を止めることはできるが、それまでに積み立てた資産を自由に現金化できるわけではない。
60歳より前に受け取れる脱退一時金もあるが、国民年金保険料の免除者であることなど、複数の厳しい条件をすべて満たす必要がある。困ったときに自由に解約できる普通預金や証券口座とは違う。
税金は安くしたい。お金も増やしたい。老後にも備えたい。
欲しいものは全部欲しいが、今の制度では資金の自由さを優先する。
iDeCoのメリットは分かっている
iDeCoには、大きく分けて3つの税制上のメリットがある。
- 掛金が全額所得控除になる
- 運用益が非課税になる
- 受け取るときにも一定の所得控除が使える
会社員なら、毎月の掛金に応じて所得税と住民税の負担を軽くできる。運用中に利益が出ても、通常の課税口座のように運用益へ税金がかからない。
老後まで使わないお金を分けて積み立てられる人にとっては、合理的な制度だと思う。
俺がiDeCoをやらないのは、制度が悪いからではない。
老後専用のお金として24年間も固定する覚悟が、今の俺にはないからだ。
理由1|60歳まで自由に引き出せない
俺がいちばん気になるのは、やはり資金拘束である。
iDeCoで積み立てた資産は、60歳になるまで引き出せない。
銀行預金なら、必要になったときに引き出せる。株式や投資信託も、価格が下がっている可能性はあるが、自分の判断で売却できる。
しかし、iDeCoは「今月は生活が厳しいから、一部だけ引き出そう」が原則としてできない。
積み立てを止めても、それまでの資産は60歳以降の受給年齢になるまで運用を続けることになる。積み立て停止と解約は別物である。
節税の代わりに、お金へ鍵をかける制度だと俺は考えている。老後の俺は「若い頃の俺、よくやった」と喜ぶかもしれない。ただ、現在の俺は、24年間も鍵をなくさずに保管できるほど将来を信じていない。
60歳までにお金が必要になるかもしれない
俺は40歳までに資産5,000万円を作り、会社を辞めたいと考えている。
退職前には山奥の空き家を買い、ある程度DIYを進めたい。家の修繕費、車の購入費、引っ越し代、会社を辞めた後の生活費など、40代でまとまったお金が必要になる可能性が高い。
病気やケガをするかもしれない。仕事を辞めた後に、想定より生活費がかかるかもしれない。山暮らしに失敗して、別の場所へ移ることだって考えられる。
未来の出費は、今の俺には分からない。
だからこそ、必要なときに使える場所へ資産を置いておきたい。
40歳で会社を辞めた場合、iDeCoを受け取れる60歳まで約20年ある。俺にとって重要なのは、60歳以降のお金だけではなく、40歳から60歳までをどう生きるかである。
-
-
【人生】40歳で会社を辞めたい|資産5,000万円を目指している理由
続きを見る
60歳まで生きている保証がない
少し暗い話になるが、俺が60歳まで生きている保証はない。
明日死ぬ可能性は低いと思っている。それでも、24年の間に何が起こるかは分からない。
なお、iDeCo加入者が60歳前に亡くなった場合、積み立てた資産が消えるわけではない。遺族は死亡一時金として受け取ることができ、受取人を事前に指定する仕組みもある。制度上、お金が無駄になるわけではない。
ただ、俺が働いて作ったお金は、できれば俺自身の人生にも使いたい。
独身の俺が「遺族のために老後資金を固定しておこう」と考えるには、少し順番が早い。まずは生きている俺の使い道を決めたい。
人間、いつかは死ぬ。
その言葉を浪費の言い訳にはしたくないが、すべてを老後へ送る理由にもしたくない。
元本割れの可能性があるのに、自由に引き出せない商品もある
iDeCoでは、定期預金や保険商品などの元本確保型商品だけでなく、国内外の株式や債券へ投資する投資信託も選べる。
俺が資産を増やす目的で投資信託を選べば、市場の状況によって元本割れする可能性がある。
もちろん、これはiDeCoだけの欠点ではない。
俺が普段やっている株式投資や、NISAで保有する投資信託にも元本割れのリスクはある。実際、2024年8月には株価の下落で、俺の含み益が3日間で約200万円減った。
投資をしている以上、価格が下がる可能性は理解している。
俺が許せないのは元本割れのリスクそのものではなく、元本割れする可能性があるのに、必要なときに自由に引き出せないことだ。
例えば45歳でiDeCoの評価額が元本を下回り、同じ時期に空き家の修繕費が必要になったとする。
株式やNISAの投資信託なら、損を受け入れて売るか、回復を待つかを自分で決められる。iDeCoでは運用商品の変更はできても、その資産を修繕費や生活費として口座の外へ出すことは原則できない。
値下がりにも耐え、資金拘束にも耐える。節税のためとはいえ、俺には二重の我慢に感じる。
理由2|積み立てと資産管理に手数料がかかる
iDeCoは、無料で利用できる制度ではない。
新規加入時または企業型確定拠出年金などからの移換時には、国民年金基金連合会へ2,829円の手数料がかかる。さらに、掛金を納付するたびに105円が必要になる。
毎月納付するなら、掛金の納付手数料だけで年間1,260円である。
このほかにも、利用する金融機関などによって口座管理手数料が異なり、選ぶ投資信託には信託報酬もかかる。
もちろん、所得控除による節税額が手数料を上回る場合はある。手数料があるという理由だけで、iDeCoが損な制度だと言うつもりはない。
ただ、俺が気になるのは条件の重なりである。
- 投資信託なら元本割れする可能性がある
- 原則60歳まで自由に引き出せない
- 加入や掛金の納付、資産管理などに手数料がかかる
お金が増える保証はない。しかし、お金を自由に使えない期間と手数料は決まっている。
節税というメリットは分かっている。それでも、値下がりに耐えながら手数料を払い、必要になっても引き出せない仕組みは、今の俺には窮屈すぎる。
株式投資なら、必要なときに売却を決められる
俺はiDeCoの代わりに、NISAや課税口座で株式や投資信託を保有している。
株式投資なら、資金が必要になったときに、自分の判断で売却できる。
もちろん、いつ売っても得をするわけではない。株価が下がっていれば、損失を受け入れて売ることになる。売却から出金までに日数がかかる場合もあるため、今この瞬間に現金が手元へ出てくるわけでもない。
それでも、売るか、持ち続けるかを自分で決められる。
俺が欲しいのは、必ず増える資産ではない。そんなものがあるなら教えてほしい。
必要になったときに、自分で使い方を決められる資産である。
iDeCo・NISA・課税口座を比較
3つの制度・口座の違いを、俺が重視する点で比べると次のようになる。
| 比較項目 | iDeCo | NISA | 課税口座 |
|---|---|---|---|
| 掛金・購入額の所得控除 | あり | なし | なし |
| 運用益への税金 | 原則非課税 | 非課税 | 原則課税 |
| 元本割れの可能性 | 選ぶ運用商品によってはある | 選ぶ運用商品によってはある | 選ぶ運用商品によってはある |
| 必要なときの売却 | 原則60歳まで引き出せない | 自分で売却できる | 自分で売却できる |
| 主な目的 | 老後資金 | 中長期の資産形成 | 制度枠に縛られない運用 |
| 俺との相性 | 今は合わない | 優先したい | NISA枠を超えた分で利用 |
iDeCoは税制面で強い。一方、NISAと課税口座には、売却時期を自分で決められる自由がある。
どれが最強かではなく、いつ使うお金なのかで選ぶものだと思う。
老後まで触らないと決めたお金ならiDeCo。60歳より前に使う可能性があるなら、NISAや現金を優先する。
俺の場合は後者である。
40歳で会社を辞めたい俺とは相性が悪い
俺の資産は約1,800万円。そのうち約1,600万円が株式や投資信託で、現金は約200万円である。
毎月の生活費は約17万円。現金200万円は、単純計算でも生活費1年分に少し届かない。
今の状態で、さらに資産の一部を60歳まで使えない場所へ移すと、証券口座に表示される総資産は増えても、会社を辞めた後に使えるお金は減る。
40歳で会社を辞めたい俺に必要なのは、節税だけではない。
- 退職後の生活費
- 空き家の購入費と修繕費
- 株価が下がったときに耐える現金
- 予定を変更するときに使えるお金
これらを準備したうえで、完全に老後用として分けられる余裕ができれば、iDeCoを考えるかもしれない。
現状は、そこまで資金に余裕があるとは思っていない。
-
-
【不安】資産1,800万円あっても安心できない|独身会社員が怖いと思うこと
続きを見る
iDeCoが向いていると思う人
俺は利用しないが、次のような人にはiDeCoが向いていると思う。
- 60歳まで使わない老後資金を明確に分けられる
- 生活防衛資金を別に確保している
- 60歳前に大きなお金を使う予定が少ない
- 所得控除のメリットを受けながら長期運用したい
- 自分で使ってしまわないよう、強制的に積み立てたい
自由に引き出せないことは、欠点であると同時に、老後資金を使い込まないための仕組みでもある。
手元にあると使ってしまう人にとっては、鍵があるほうが安心かもしれない。
俺の場合は逆で、鍵を他人に預けると不安になる。
同じ仕組みでも、性格と人生設計によって評価は変わる。
俺はNISAと現金を優先する
今の俺は、iDeCoよりもNISAと現金を優先する。
NISAなら運用益が非課税になり、必要になったときには保有商品を売却できる。iDeCoのような掛金の所得控除はないが、資金の使い道を自分で決められる。
同時に、株価が下がったときに売却せずに済むよう、現金も増やしたい。
投資に回したお金をいつでも売れるからといって、生活防衛資金まで株に入れるのは怖い。必要な日に暴落している可能性があるからだ。
節税効率だけを考えれば、俺の判断は正解ではないかもしれない。
それでも、税金を少し多く払ってでも、お金の使い道を自分で選べる状態を残しておきたい。
俺にとって資産は、金額だけではなく、自由に使えることまで含めて資産である。
まとめ|自由に使えないお金を、俺は自分の資産だと思いにくい
iDeCoは、掛金の所得控除や運用益の非課税など、老後資金を作るうえで魅力的な制度だ。
しかし、積み立てた資産は原則60歳まで引き出せない。
投資信託を選べば、株式投資と同じように元本割れする可能性もある。俺にとって、損失の可能性がある資産を必要なときにも引き出せないことは受け入れにくい。
さらに、加入時や掛金の納付時などには手数料が発生する。税制上のメリットだけでなく、長期間支払うコストが発生する。
俺は現在36歳で、40歳で会社を辞めたいと考えている。空き家、DIY、生活費、病気や予定変更など、60歳になる前にお金が必要になる可能性は十分にある。
株式や投資信託なら、値下がりの危険はあっても、必要になったときに自分で売却を決められる。だから、今の俺はiDeCoをやらない。
仮に自由に引き出せて、節税効果がそのままなら、俺もiDeCoをやる。現状の制度では無理。
将来の安心も欲しい。
ただ、その安心のために現在の選択肢を減らしすぎないことも、俺には同じくらい大切である。