2026年9月7日時点で、俺が2026年に受け取る配当金は、税引後で約39万9,000円になる見込みだ。
約40万円と聞くと、かなり大きい。それはそうだ給料1か月分だし。しかし、12か月で割れば月約3万3,000円。俺の生活費は月約17万円なので、配当金だけではまったく生活できない。
それでも俺は、これからも配当株を買う。この記事では、配当金だけで暮らせる状態からは遠い36歳会社員が、それでも配当株を買い続ける理由を書く。
結論|年間40万円は生活費ではなく、給料以外の小さな収入源
年間配当約40万円だけでは生活できない。
家賃、食費、電気代、通信費などを払えば、月約3万3,000円は簡単になくなる。
それでも、給料以外から年間40万円が入る意味はあると思っている。
俺が配当株を買う目的は、今すぐ配当だけで会社を辞めることではない。
給料に頼る割合を、少しずつ下げること。
今の約40万円では生活できないが、生活費の一部は軽くなる。ゼロだった収入源が約40万円まで育ったことは、俺にかなり大きい。
配当金は俺を会社から救い出してくれるほど強くない。だが、脱出用のロープを少しずつ強くする材料にはなっている。
年間40万円で賄えるのは、現在の生活費の約2割
俺の生活費は月約17万円。年間では約204万円になる。
2026年9月7日時点の税引後予想額と比べると、次のようになる。
| 項目 | 金額 |
|---|---|
| 月間生活費 | 約170,000円 |
| 年間生活費 | 約2,040,000円 |
| 2026年の配当(税引後予想) | 約399,000円 |
| 年間の不足額 | 約1,641,000円 |
| 配当で賄える割合 | 約2割 |
税引後の予想額を使っても、配当金で賄えるのは年間生活費の約2割。現在の生活費なら、約2.3か月分である。
残りの約8割は、給料や別の収入、資産の取り崩しなどで用意しなければならない。
年間40万円はありがたい。ただし、俺を一年間養える金額では無い。
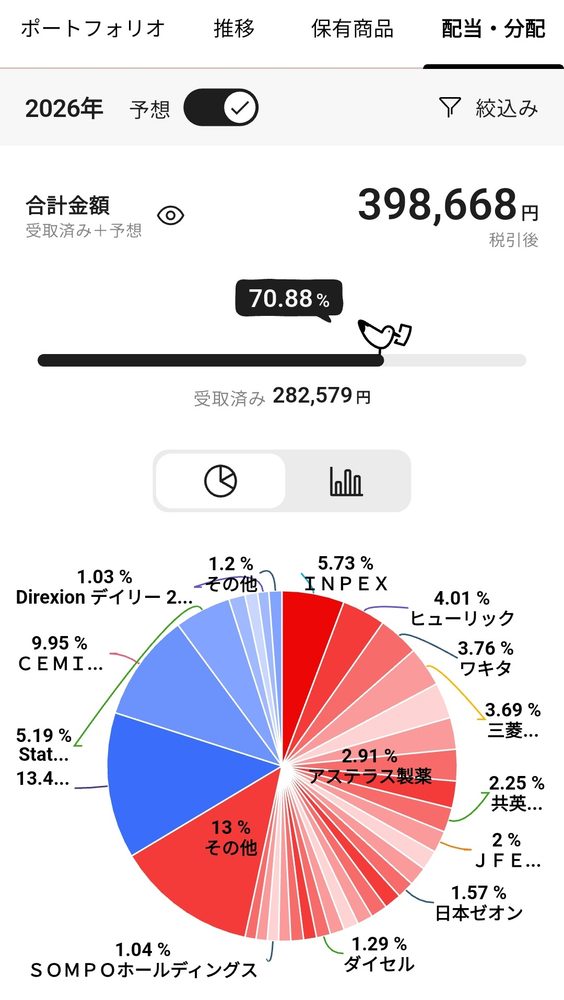
2026年の予定配当金は、税引後で約39万9,000円
2026年の配当金は税引後で約39万9,000円の予定だ。
| 項目 | 内容 |
|---|---|
| 配当の内訳 | 日本株約26万円、米国株約14万円。 |
| 日本株の主力銘柄 | INPEX、ヒューリック、三菱UFJフィナンシャル・グループ、三菱HCキャピタル |
| 米国株の主力銘柄 | ブリティッシュ・アメリカン・タバコ、S&P500高配当ETF、ミナスジェライス電力 |
合計すると約40万円になる。現在は、資産額だけでなく配当金も日本株の割合が大きい。特に上の銘柄が配当の中心なので、どれかが減配すれば年間配当への影響も大きくなる。
米国株は配当利回りが良すぎる
俺の買っている「ミナスジェライス電力」「ブリティッシュ・アメリカン・タバコ」「S&P500高配当ETF」は配当利回りが良い。良すぎる。
| 銘柄 | 配当利回り |
|---|---|
| S&P500高配当ETF | 4.1% |
| ブリティッシュ・アメリカン・タバコ | 5.7% |
| ミナスジェライス電力 | 14.9% |
日本株と比べても高配当すぎる。とくにミナスジェライス電力は正気の沙汰ではない配当金を出している。
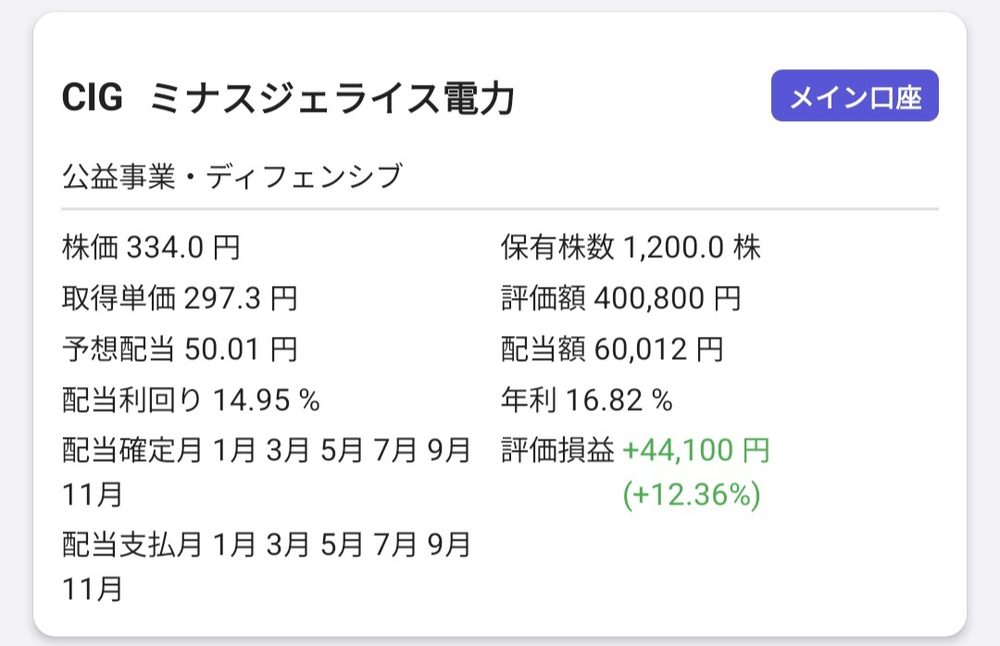
かといって、ミナスジェライス電力がヤバい会社なのかというとそうでもないらしい。
ミナスジェライス電力はブラジルの電力会社。いわゆるインフラ企業だから、大量のお金が発生する。しかし、インフラ企業がゆえに成長投資先が限られるため、株主に配当金として還元する。という方針らしい。
ここまで聞くと高い配当利回りが続きそうだが、ブラジル・政府支配・為替・政治リスクで配当金が減る可能性ももちろんある。
こういう株があるから、俺は「投資はギャンブル」だと思っている。
配当は給料ではない。来年も40万円とは限らない
配当金は、会社員の給料のように毎月同じ金額が約束されているわけではない。
前述したとおり、企業の業績や方針が変われば、減配する可能性がある。配当そのものがなくなる可能性もある。
2025年に受け取った配当金は約29万円。2026年は税引後で約39万9,000円になる見込みなので、今のところ増えている。
数字が増えると、このまま右肩上がりが続くような気がしてくる。しかし、未来の配当額は決まっていない。
株価が下がれば元本も減る。すでに取り返しているが、俺の資産は2024年8月の令和のブラックマンデーで約200万円減ったことがある。
配当金が入っても、それ以上に株価が下がれば資産全体は減る。
配当株は、定期的にお金が入る代わりに元本が保証されない資産である。
資産1,800万円あっても安心できない理由は、別の記事にまとめている。
-
-
【不安】資産1,800万円あっても安心できない|独身会社員が怖いと思うこと
続きを見る
それでも買う理由1|給料への依存を少しずつ減らしたい
現在の俺の主な収入は会社からの給料である。
年収は約550万円。仕事に大きな不満はないが、会社からの給料が止まれば、家計を支える安定収入の大部分がなくなる。
年間40万円の配当があっても、給料の代わりにはならない。
それでも、生活費204万円のうち40万円を別の収入源で賄えると考えれば、給料への依存は少し下がる。
税金を考えない単純計算なら、配当が80万円になれば約4割。120万円なら、現在の生活費の約6割になる。
もちろん、そこまで増える保証はない。ただ、給料以外の収入源を育てることで、将来の不安が少しでも減っていくと思っている。40万円では俺の不安はまだ無くならない。
それでも買う理由2|将来は月10万円の配当が欲しい
俺は40歳までに、年間120万円の配当を一つの目標にしている。
俺が40歳で仕事を辞めて、山奥に住むためにも配当金という収入源は確保したい。
月10万円でも、現在の生活費17万円には届かない。それでも、残り7万円ならブログ収入や資産の取り崩しで補える可能性がある。
仮に配当利回りを年3.5%として単純計算すると、必要な投資額は次のようになる。
| 年間配当の目標 | 月平均 | 年3.5%で必要な投資額 |
|---|---|---|
| 40万円 | 約3.3万円 | 約1,140万円 |
| 120万円 | 10万円 | 約3,430万円 |
| 204万円 | 17万円 | 約5,830万円 |
すべて税引前で、配当利回りが変わらず、減配もないと仮定した試算である。実際には税金、株価、為替、増配や減配によって結果は変わる。
月10万円を達成するには、まだまだ遠い道のりだ。
しかし、年間40万円は目標の3分の1まで来た数字でもある。俺がんばってる。
それでも買う理由3|今は使わず、すべて再投資できる
現在の生活費は給料で賄えている。
そのため、受け取った配当金はすべて再投資している。
配当金で株を買い、その株から再び配当を受け取る。うまく続けば、追加した自分の給料だけでなく、受け取った配当金も次の配当を生む元になる。
複利で得た配当金を元手に、さらに配当金を増やす。なにこれ。錬金術じゃん。
ただし、再投資すれば必ず資産が増えるわけではない。買った株が下がることもあれば、減配することもある。
それでも、今の俺は配当金を生活費として使うより、将来の収入を増やすために回したい。
年間40万円を自由に使える金として数えながら、実際には一円も使わず株を買う。
配当金は入ってくる。しかし、俺の生活は何も変わらない。
それでも買う理由4|日本株は自分で企業を選びたい

俺は、海外株については投資信託で広く買っている。
NISAのつみたて投資枠では、eMAXIS Slim 全世界株式(除く日本)を毎月5万円積み立てている。
一方、日本株は企業を調べ、自分で個別株を選んで買うのが好きだ。
決算資料を日本語で読める。普段使っている商品やサービスから会社を知ることもできる。
配当方針、業績、財務を確認し、「この会社なら持ち続けたい」と思える企業を選ぶ。その結果として配当金が入ることも、個別株を保有する理由の一つになっている。
日本株が嫌いだから投資信託で日本を除いているのではない。日本株は自分で選びたいから、海外を投資信託へ任せている。
-

-
【積立投資】俺が「eMAXIS Slim 全世界株式(除く日本)」を毎月5万円積み立てる理由
続きを見る
現在の株式資産|配当株だけに集中させているわけではない

2026年9月時点の証券口座の評価額を、大きく3つに分けると次のようになる。
| 資産 | 評価額 |
|---|---|
| 国内株式 | 約9,718,000円 |
| 投資信託 | 約5,660,000円 |
| 米国株式・ETF | 約3,056,000円 |
| 合計 | 約18,434,000円 |
国内株式が半分強、投資信託が約3割、米国株式・ETFが2割弱という構成である。
国内株式の割合は大きいが、国内の配当株だけに全資産を集中させているわけではない。投資信託では、eMAXIS Slim 全世界株式(除く日本)やオール・カントリーなどを保有している。
また、この約1,843万4,000円すべてが、年間40万円の配当を生んでいるわけでもない。
投資信託を含む株式資産全体の評価額で40万円を割り、その数字を俺の配当利回りとして扱うことはできない。
配当株には、定期的な現金収入が見える良さがある。一方、投資信託には世界中の企業へ広く投資できる良さがある。
どちらか一つを正解にするつもりはない。
高い配当利回りだけを見て一つの企業へ大金を入れれば、減配や株価下落の影響も大きくなる。
俺が欲しいのは、今だけ高い配当ではなく、将来も続く可能性がある収入源である。
だから、配当株を買いながら、投資信託の積み立ても続ける。
資産5,000万円でも、配当だけで暮らす前提にはしない

俺は40歳までに資産5,000万円を作り、会社を辞めたいと考えている。
仮に5,000万円すべてを配当利回り3.5%の株へ投資すれば、年間配当は税引前で約175万円になる。
それでも、現在の年間生活費204万円には届かない。
実際には現金も残したいし、投資信託も持ち続けたい。5,000万円すべてを配当株へ入れるつもりはない。
退職後は、配当金だけでなく、現金、投資信託、ブログ収入などを組み合わせて生活することになると思う。
つまり、資産5,000万円は配当生活へ入るための合格点ではない。
会社を辞めた後に考える時間と選択肢を増やすための目標である。
40歳で会社を辞めたい理由と、5,000万円を目指す根拠は別の記事にまとめている。
-
-
【人生】40歳で会社を辞めたい|資産5,000万円を目指している理由
続きを見る
まとめ|配当40万円では暮らせない。それでもゼロへ戻したくない
2026年9月7日時点の年間配当は、税引後で約39万9,000円になる予想だ。月換算すると約3万3,000円になる。
現在の年間生活費204万円に対し、賄えるのは約2割である。配当金だけで暮らすには遠い。
それでも俺が配当株を買うのは、今すぐ生活するためではない。
- 給料への依存を少しずつ下げたい
- 将来は月10万円の配当を受け取りたい
- 今は配当金を再投資する
配当金は会社員を辞めるための魔法とは思っていない。元本割れ、減配のリスクも考慮している。
それでも、給料以外から年間40万円が入る状態を作ることが出来た自分、を自信にして引き続き投資を続けていく予定だ。
今の俺を養うには、まだ配当金が足りない。
だが、将来の俺が会社だけに頼らず暮らすための土台にはなっているはずだ。
だから俺は、まだ生活できない金額だと分かっていても、これからも配当株を買いづつける。
投資はギャンブル。痺れるぜ。